NEW
通常版
清文社
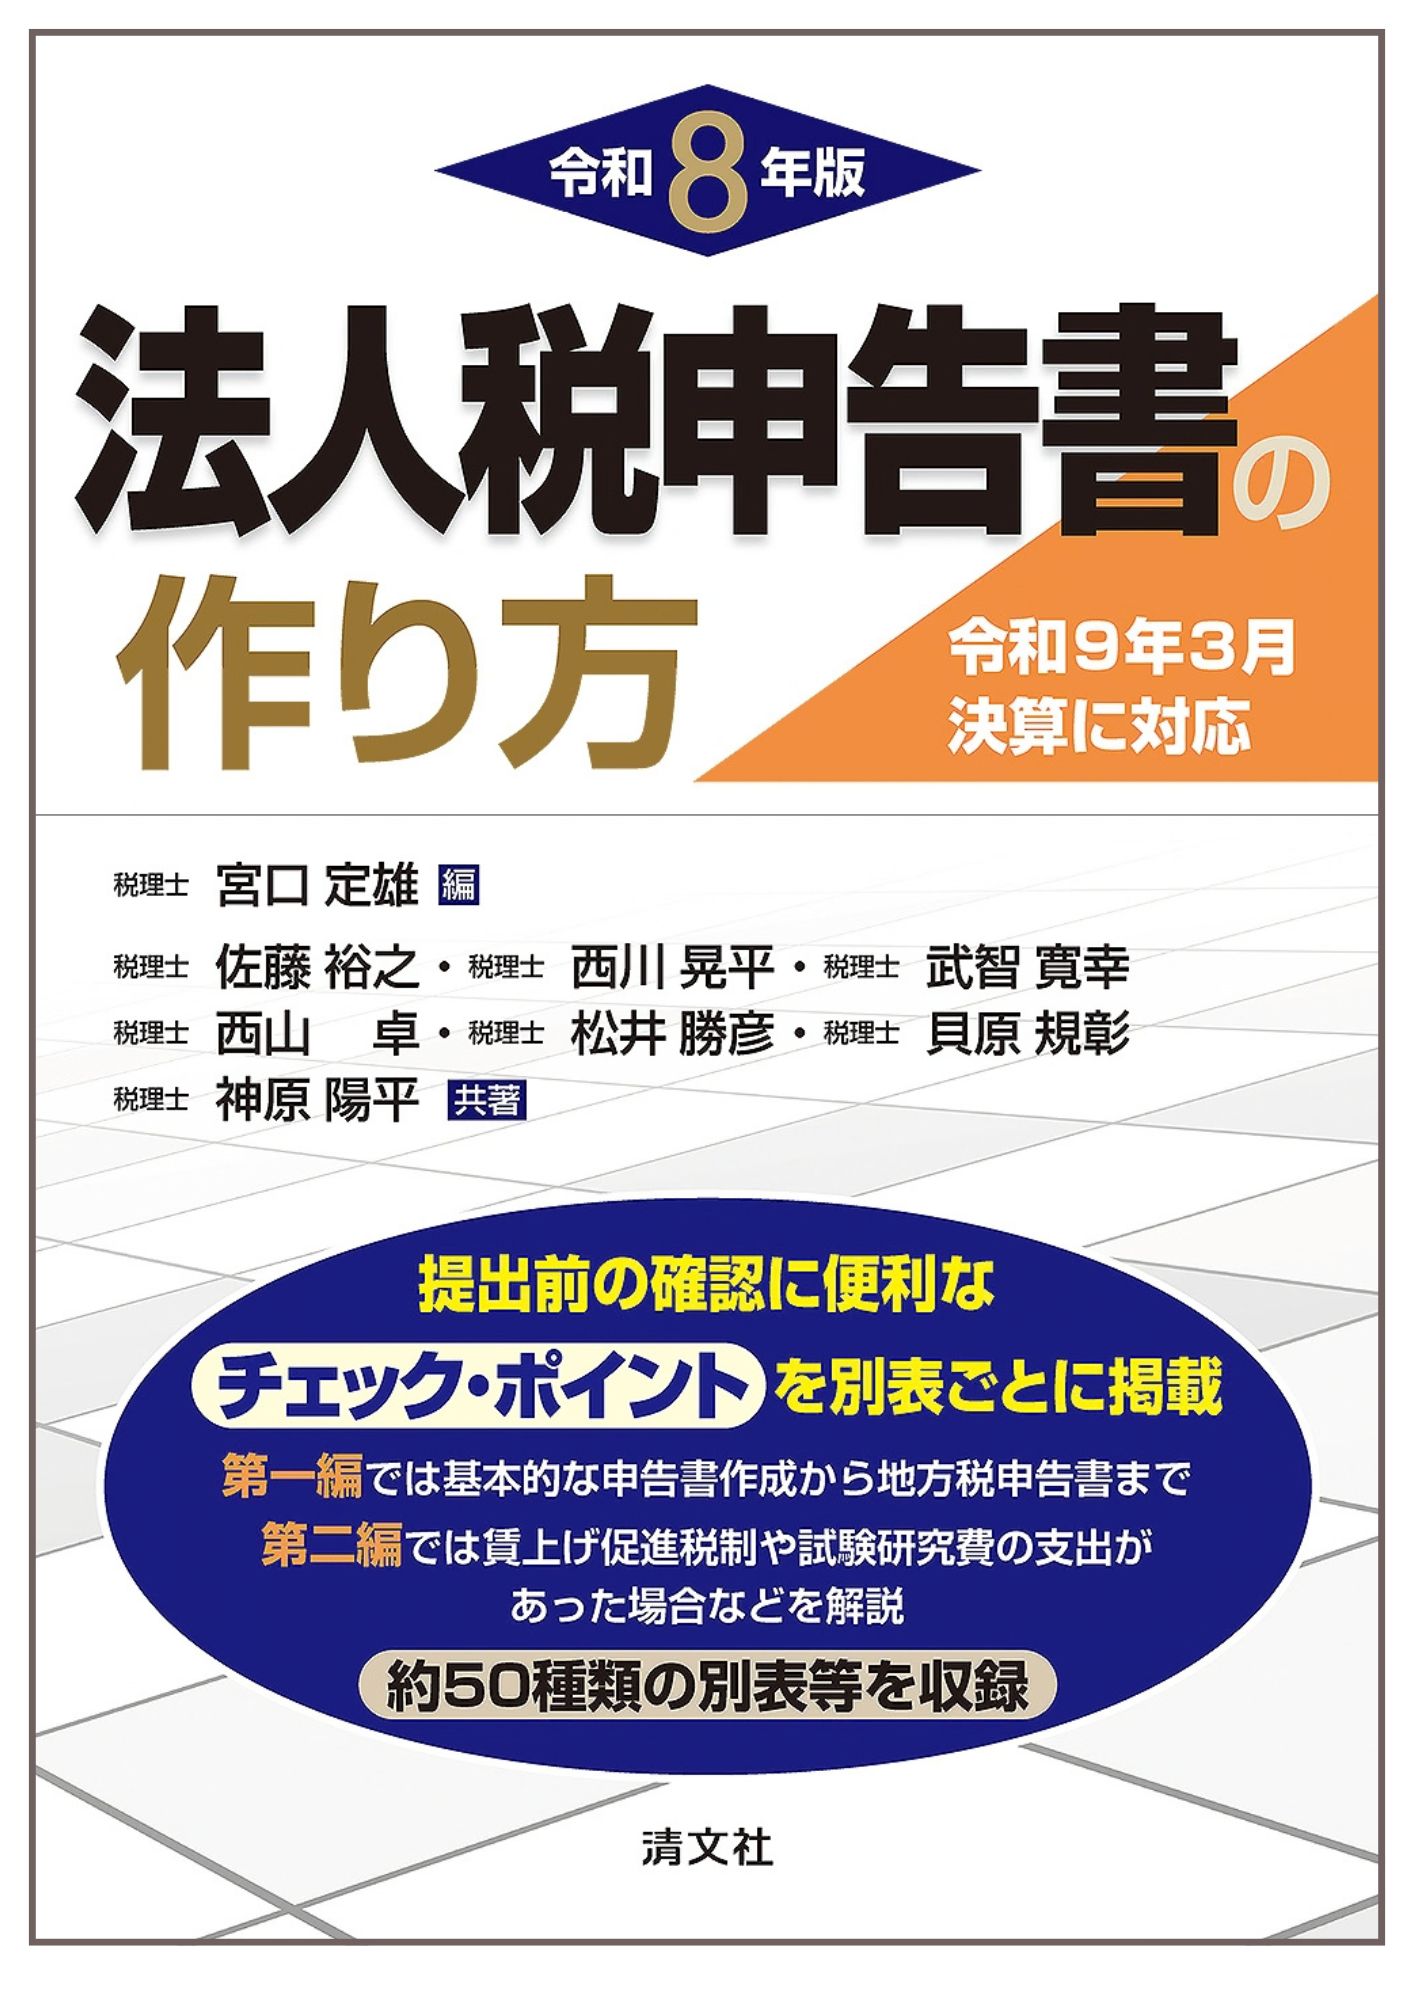
令和8年版 法人税申告書の作り方
この商品は2026年10月06日に出荷予定です
定価:4,400円(本体価格+税)
コード番号:907767
会員価格:10%OFF
3,960円(本体価格+税)
【清文社】税法・会社の税務:法人税
法人税の基礎的な体系、各申告書と関連する制度についての解説を加え、設例に基づく申告書の記載例と
その記載要領をわかりやすく作成手順に従って実践的に解説。令和9年3月決算に対応。
書籍コード番号: 907767
奥付日付:2026-10-15
ページ数: 432 ページ
判型: B5
刷り色:
1C
ISBNコード: 9784433707767
書籍内容
解答用紙
正誤表
【令和8年3月決算に対応】
法人税の基礎的な体系、各申告書と関連する制度についての解説を加え、設例に基づく申告書の記載例と
その記載要領をわかりやすく作成手順に従って実践的に解説。令和9年3月決算に対応。
【著者略歴】
佐藤裕之(さとうひろゆき)
昭和30年大阪市生まれ。
昭和53年関西学院大学経済学部卒業。
昭和53年天野正士税理士事務所入所。
平成4年税理士登録。
平成14年ITコーディネータ認定。
平成18年度、19年度、20年度税理士試験委員。
平成21年佐藤裕之税理士事務所開設。
西川晃平(にしかわこうへい)
昭和50年大阪市生まれ。
平成12年追手門学院大学経済学部卒業。
平成15年前川武三税理士事務所入所。
平成19年税理士登録。
平成30年税理士法人Comsia社員税理士就任。
武智寛幸(たけちひろゆき)
昭和51年兵庫県西宮市生まれ。
平成11年大阪国際大学政経学部卒業。
平成17年第55回税理士試験合格。
平成18年税理士登録・開業。
西山 卓(にしやまたく)
昭和50年川崎市生まれ。
平成12年同志社大学商学部卒業。
平成23年掛川雅仁税理士事務所入所。
平成28年西山税務会計事務所開設。
松井勝彦(まついかつひこ)
昭和51年大阪府生まれ。
平成7年大阪府立住吉商業高等学校卒業。
平成12年外園善弘税理士事務所入所。
平成24年税理士登録。
平成27年税理士法人外園事務所共同設立。
貝原規彰(かいはらのりあき)
昭和58年大阪府高槻市生まれ。
平成18年関西学院大学理工学部化学科卒業。
関西学院大学理工学部研究員。
平成27年税理士登録。
平成29年1級ファイナンシャルプランニング技能士試験合格。
貝原規彰税理士事務所開設。
令和3年行政書士登録。貝原規彰行政書士事務所開設。
神原陽平(かんばらようへい)
昭和53年和歌山市生まれ。
平成13年慶應義塾大学総合政策学部卒業。サントリー株式会社入社。
平成20年創栄共同事務所(東京都渋谷区)入所。
平成22年西山素子税理士事務所(大阪市西成区)入所。
平成24年関西学院大学大学院経済学研究科修了。
税理士登録・神原税理士事務所(大阪市西成区)開業。
現在ダウンロードいただける解答用紙データはありません
現在公開されている正誤表はありません
書籍の正誤に関するお問い合わせは、「お問い合わせフォーム」から書籍名・ページ数等を記載のうえお送りください目次を見る
- 第一編 通常の場合の法人税申告書の作り方
法人税申告書作成の基礎知識
㈠ 所得金額の計算についての基本的考え方
㈡ 確定決算と申告調整
法人税申告書の作り方
別表一 各事業年度の所得に係る申告書-内国法人の分
別表一次葉一
別表一次葉二
別表二 同族会社等の判定に関する明細書
別表四 所得の金額の計算に関する明細書
別表五㈠ 利益積立金額及び資本金等の額の計算に関する明細書
別表五㈡ 租税公課の納付状況等に関する明細書
別表六㈠ 所得税額の控除に関する明細書
別表八㈠ 受取配当等の益金不算入に関する明細書
別表十一㈠ 個別評価金銭債権に係る貸倒引当金の損金算入に関する明細書
別表十一(一の二) 一括評価金銭債権に係る貸倒引当金の損金算入に関する明細書
別表十四㈡ 寄附金の損金算入に関する明細書
別表十五 交際費等の損金算入に関する明細書
別表十六㈠ 旧定額法又は定額法による減価償却資産の償却額の計算に関する明細書
別表十六㈡ 旧定率法又は定率法による減価償却資産の償却額の計算に関する明細書
※償却超過額が生じる場合
※前期からの償却超過額があり当期の償却不足額に係る認容がある場合
※前期修正で簿外の帳簿価額を受け入れ償却超過額を認容する場合
別表十六㈥ 繰延資産の償却額の計算に関する明細書
別表十六㈦ 少額減価償却資産の取得価額の損金算入の特例に関する明細書
別表十六㈧ 一括償却資産の損金算入に関する明細書
適用額明細書
地方税申告書の作り方
㈠ 法人事業税、特別法人事業税申告書の作り方
㈡ 法人道府県民税申告書、法人市町村民税申告書の作り方
㈢ 特殊な場合に使用する申告書について
㈣ 分割法人の地方税申告書の作り方 - 第二編 特殊な場合の法人税申告書の作り方
特殊な場合の法人税申告書の作り方
(一)役員給与の損金算入【事前確定届出給与に関する届出書】
(二)留保金課税の適用がある場合【別表三(一)、(一)付表一】
(三)自己株式を取得した場合【別表五(一)】
(四)種類株式を発行している場合【別表二、五(一)付表】
(五)試験研究費の支出があった場合【別表六(十)、(十一)、(十二)】
(六)中小企業者等が機械等を取得した場合【別表六(十五)、(六)、(六)付表】
(七)特定経営力向上設備等を取得した場合【別表六(二十三)】
【特別償却等の償却限度額の計算に関する付表】
(八)雇用者への給与が増加した場合【別表六(二十四)、(二十四)付表一】
(九)解散があった場合等の欠損金の繰越控除【別表七(一)、(四)】
(十)欠損金の繰戻し還付を請求する場合【欠損金の繰戻しによる還付請求書】
(十一)災害損失金の繰戻し還付を請求する場合
【災害損失の繰戻しによる還付請求書】
(十二)収用等があった場合【別表十(六)】
(十三)特定の基金に対する負担金等があった場合【別表十(八)】
(十四)国庫補助金等で固定資産を取得した場合【別表十三(一)】
(十五)保険金等で固定資産を取得した場合【別表十三(二)】
(十六)固定資産の交換があった場合【別表十三(三)】
(十七)固定資産の買換えがあった場合【別表十三(五)】
(十八)特別償却準備金を設定する場合【別表十六(九)】
(十九)控除対象外消費税額等がある場合【別表十六(十)】
同シリーズの書籍をまとめて購入する
一緒にカートに入れる書籍をチェックしてください。-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
 定価:6,600円(本体価格+税)会員価格:10%OFF5,940円(本体価格+税)
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-