書籍内容
解答用紙
正誤表
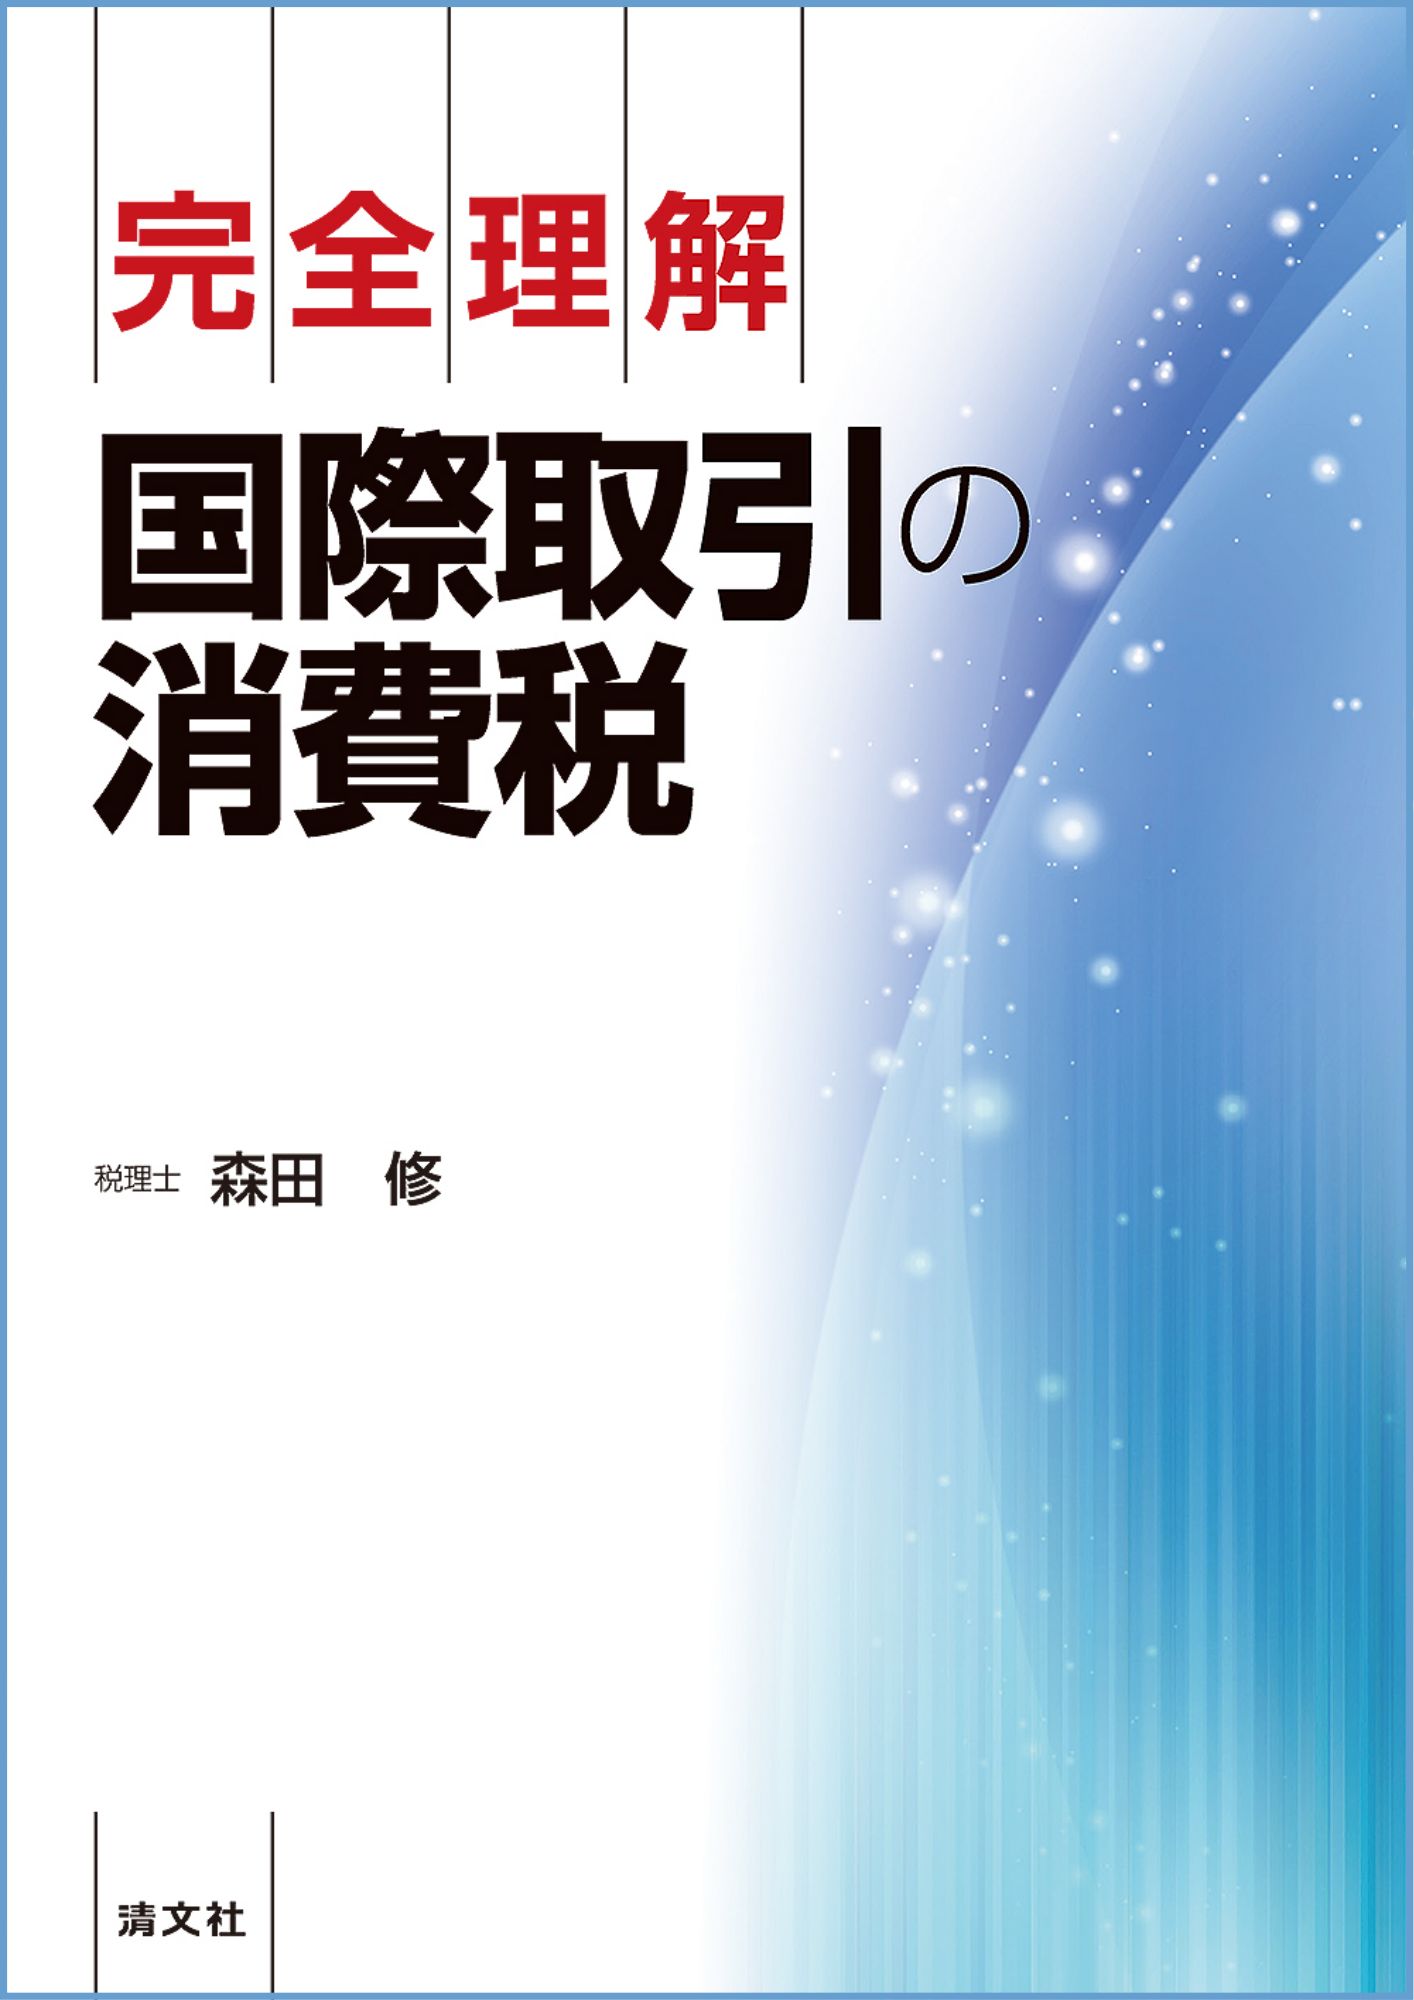
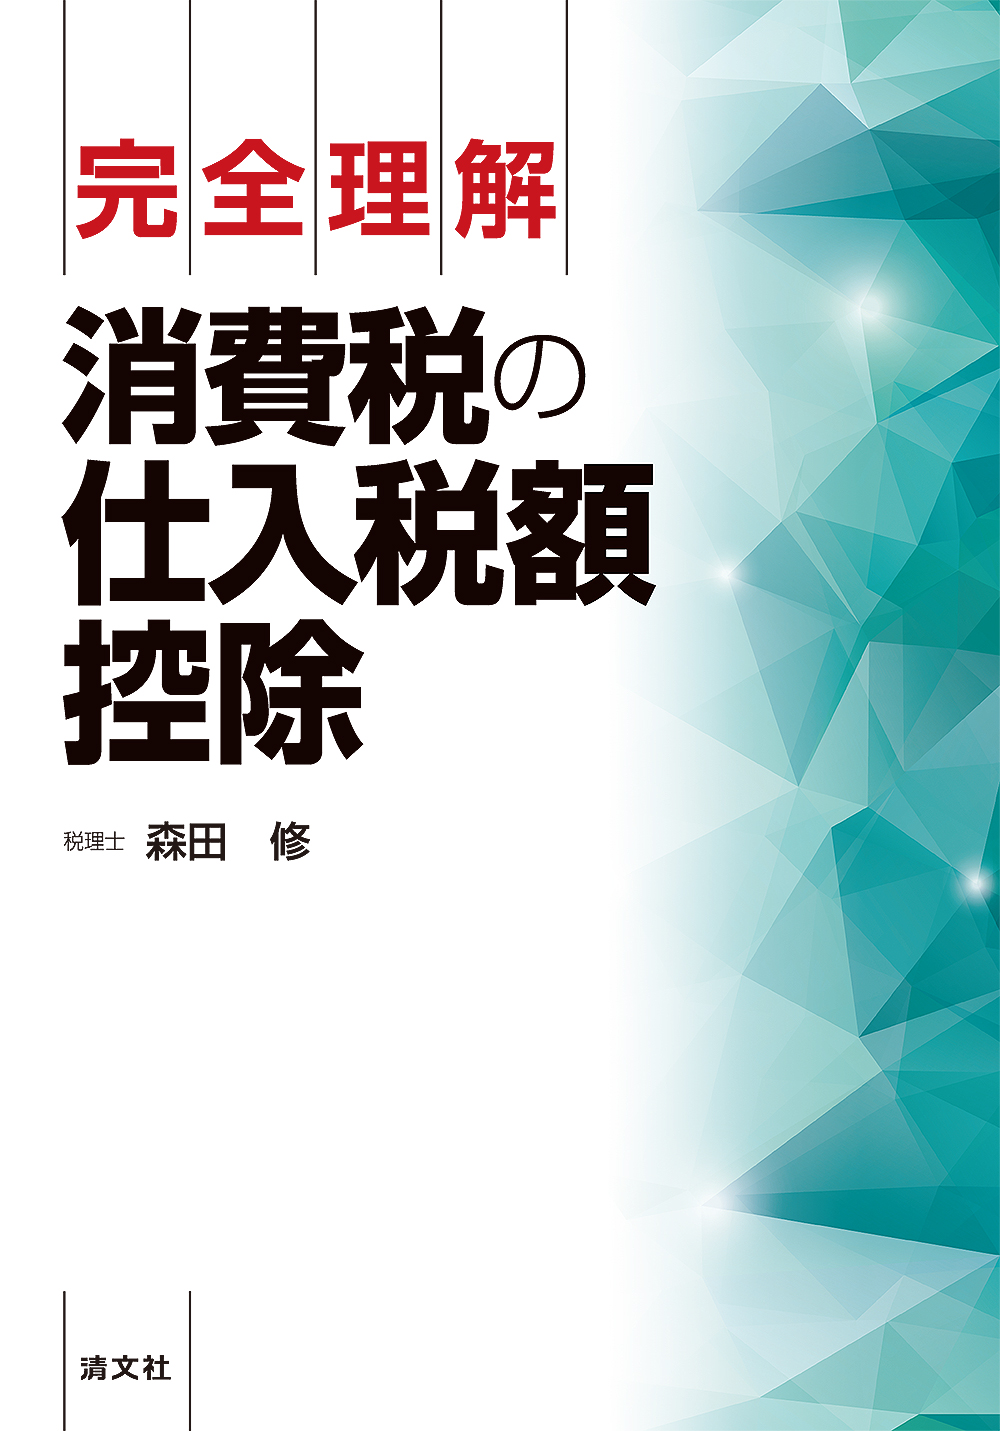
国際取引に係る消費税の基本的な仕組みから実務の勘どころまで事例を交えて解説。
特に注意すべき事項、法令や通達の解釈におけるポイントを示し、近年の重要改正に
ついても改正の背景を踏まえて詳解。
著者紹介
森田 修(もりた おさむ)
税理士
2005年 国税庁審理室課長補佐
2007年 国税庁消費税室課長補佐
2013年 東京国税局調査第一部・特別国税調査官
2015年 三条税務署長
2018年 東京国税局消費税課長
2019年 大阪国税不服審判所・部長審判官
2020年 千葉東税務署長
2022年7月 退職
現在 税理士
現在ダウンロードいただける解答用紙データはありません
現在公開されている正誤表はありません
書籍の正誤に関するお問い合わせは、「お問い合わせフォーム」から書籍名・ページ数等を記載のうえお送りください目次を見る
- 第1章 取引の内外判定
1 「国内」の意義と内外判定基準
2 資産の譲渡または貸付け(原則)
3 船舶や無体財産権等の譲渡または貸付け
4 利子を対価とする金銭の貸付け等
5 役務の提供(電気通信利用役務の提供を除く)
6 電気通信利用役務の提供
7 国外事業者の恒久的施設等が受ける事業者向け電気通信利用役務の提供
第2章 海外から提供されるデジタルサービスへの課税(リバースチャージ方式)
1 「特定課税仕入れ」とは
2 「電気通信利用役務の提供」の範囲
3 「事業者向け電気通信利用役務の提供」とは
4 「消費者向け電気通信利用役務の提供」とは
5 「特定役務の提供」とは
6 特定資産の譲渡等である旨の表示
7 「リバースチャージ方式」とは
8 「国外事業者申告納税方式とは」
第3章 プラットフォームを介する取引に対する課税(プラットフォーム課税)
1 「プラットフォーム課税」の仕組み
2 特定プラットフォーム事業者の指定等
3 特定プラットフォーム事業者に対する納税義務の免除と簡易課税制度の適用除外
4 デジタルプラットフォームに係る事業を合併等により承継した場合
5 プラットフォーム課税の対象となった場合の国外事業者の基準期間における課税売上高等の算定
第4章 少額輸入貨物の譲渡に係る課税関係の見直し
1 見直しの背景
2 特定少額資産(少額輸入貨物)の譲渡に対する課税の仕組み
3 特定少額資産販売事業者の登録制度
4 資産の譲渡に係るプラットフォーム課税の仕組み
5 第二種プラットフォーム事業者の指定制度
6 第二種プラットフォーム事業者によるみなし仕入税額控除
7 特定少額資産の譲渡およびプラットフォーム課税に係る事業者免税点制度に関する経過措置
第5章 輸出免税等
1 本邦からの輸出として行われる資産の譲渡または貸付け
2 外国貨物の譲渡または貸付け
3 国内および国外にわたって行われる旅客もしくは貨物の輸送または通信
4 外航船舶等の譲渡または貸付けおよび修理で船舶運航事業者等に対するもの
5 船舶運航事業者等に対して行われるコンテナーの譲渡等
6 外航船舶等の水先等の役務の提供
7 外国貨物の荷役等の役務の提供
8 国内と国外との間の郵便または信書便
9 非居住者に対する無体財産権の譲渡または貸付け
10 非居住者に対する役務の提供(一定の役務の提供を除く)
11 輸出免税の適用を受けるための証明
第6章 輸出物品販売場制度(リファンド方式)
1 免税で購入することができる者の範囲
2 免税で購入することができる物品
3 免税販売手続の方法
4 振替処理
5 免税対象物品を国外へ直送する場合の手続
6 輸出物品販売場の種類と許可要件
7 承認免税手続事業者への免税販売手続の委託
8 承認送受信事業者への購入記録情報等の提供の委託
9 免税対象物品が輸出されないこととなった場合の消費税の即時徴収
第7章 租税特別措置法等による免税
1 外航船等に積み込む物品の譲渡等に係る免税
2 外国公館等に対する課税資産の譲渡等に係る免税
3 海軍販売所等に対する物品の譲渡に係る免税
4 合衆国軍隊等に対する資産の譲渡等に係る免税
5 合衆国軍隊の調達機関を通じて輸出される物品の免税
第8章 非課税資産の輸出等
1 非課税資産の輸出等を行った場合の仕入税額控除
2 国外における資産の譲渡等のために輸出した場合の仕入税額控除
第9章 輸入取引に係る消費税
1 保税地域から引き取られる外国貨物の範囲
2 貨物が無償で輸入される場合
3 保税地域における外国貨物の消費または使用
4 非課税となる輸入取引
5 免税となる輸入取引
6 輸入取引に係る課税標準と税率等
7 輸入取引に係る申告と納付
同シリーズの書籍をまとめて購入する
一緒にカートに入れる書籍をチェックしてください。-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
 定価:6,600円(本体価格+税)会員価格:15%OFF5,610円(本体価格+税)
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-

-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-